Jak szybko skończą się Twoje oszczędności?
Ile miesięcy przeżyjesz za 2872 zł z ZUS?
Wyobraź sobie, że nagle, z dnia na dzień, nie możesz pracować.
Wypadek, choroba, kontuzja ręki czy długotrwała rekonwalescencja.
Gdy zamyka się gabinet, znikają nie tylko pacjenci, ale też przychody.
A rachunki? One nie znikają…
Dowiedz się czym jest prywatne L4 –
ubezpieczenie od utraty dochodu dla lekarza
Prywatne L4 (ubezpieczenie od utraty dochodu) od Leadenhall to absolutna podstawa zabezpieczenia każdego lekarza. Rozwiązanie to zapewnia stałe, comiesięczne zastrzyki gotówki w okresie rekonwalescencji. Dzięki temu możesz w spokoju odzyskiwać zdrowie, mając zagwarantowane środki na opłacenie stałych kosztów utrzymania gabinetu oraz własnych rachunków.
od 1 dnia
Prywatne L4 działające od 1 dnia choroby / wypadku
do 80 %
Zabezpieczenie do 80% przychodu miesięcznie
do 24
zabezpieczenie zarobków do 24 miesięcy
do 10 mln
Gdy nie masz możliwości wykonywania specjalizacji
Ochrona przychodu, gdy wypadek lub choroba uniemożliwią Ci pracę
Zabezpieczenie przychodu, wypłata już od 1 dnia maksymalnie przez 24 mies.
Ochrona do 80% na działalności / B2B / zleceniu
lub do 65% pensji brutto
Wypłata do 10 mln gdy nie możesz wykonywać swojego zawodu lub specjalizacji
Ochrona chorób zawodowych, możliwość doubezpieczenia posiadanych chorób
Chroni wszystkie zawody medyczne (specjalizacje) oraz personel medyczny
Ubezpieczamy ryzykowne hobby, sporty ekstremalne i sport zawodowy
Szybka wypłata świadczeń, prywatne L4 wypłacane comiesięcznie
Prywatne L4 czyli –
ubezpieczenie od utraty dochodu lekarza
Prywatne L4 to fundamentalne zabezpieczenie, które wielu lekarzy ignoruje, dopóki nie jest za późno. Choroba, wypadek, kontuzja – każde z tych zdarzeń może na tygodnie, miesiące, a nawet lata wyłączyć lekarza z pracy zawodowej.
- Działa od 1 dnia, za każdy dzień nieobecności w pracy
- Realne zabezpieczenie kosztów do 80% przychodów
- Zabezpieczenie braku możliwości wykonywania specjalizacji
- Szybsza i łatwiejsza procedura wypłaty środków niż z ZUS-u
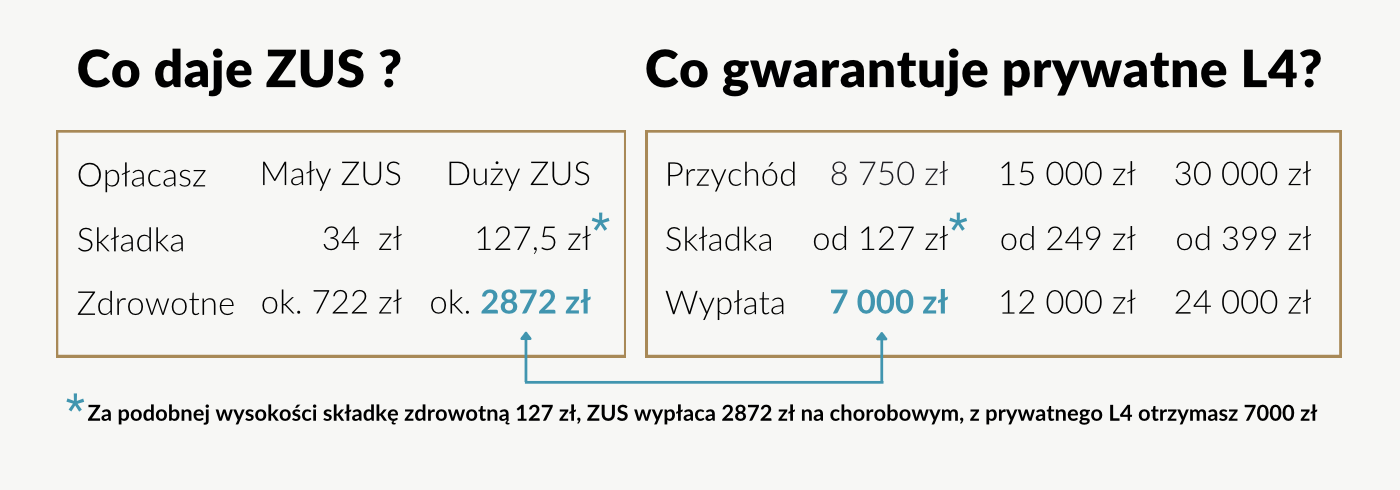
ZUS wypłaca minimalne świadczenia, nieadekwatne do rzeczywistych zarobków specjalisty. Prywatne L4 wypełnia tę lukę, gwarantując miesięczne świadczenie na poziomie dostosowanym do Twoich faktycznych dochodów.
Masz pytania ?
Dlaczego L4 z ZUS to za mało dla lekarza na kontrakcie?
Dlaczego L4 z ZUS to za mało dla lekarza na kontrakcie?
Jeśli pracujesz na własnej działalności (B2B), państwowy system Cię nie chroni. Zasiłek chorobowy z ZUS wyliczany jest od podstawy Twoich składek. Jeśli płacisz „Mały ZUS”, za miesiąc choroby otrzymasz zaledwie około 700 zł na rękę. Przy „Dużym ZUS-ie” będzie to około 2800 zł brutto. W obu przypadkach te kwoty nie wystarczą na pokrycie leasingu sprzętu, opłat za gabinet, czy normalne utrzymanie rodziny. Prywatne L4 to jedyny sposób, aby podczas choroby otrzymywać kwoty zbliżone do Twoich normalnych zarobków.
Czym jest prywatne L4 w Leadenhall Medica?
Czym jest prywatne L4 w Leadenhall Medica?
To ubezpieczenie, które działa jak Twoja finansowa poduszka bezpieczeństwa. Jeśli z powodu choroby lub wypadku nie możesz pracować w swoim zawodzie (np. jesteś chirurgiem i masz uraz ręki), ubezpieczyciel wypłaca Ci co miesiąc ustaloną kwotę. Możesz zabezpieczyć aż do 80% swoich średnich miesięcznych zarobków. Pieniądze z polisy możesz otrzymywać nawet przez 24 miesiące, co daje Ci spokój na czas leczenia i rehabilitacji.
Kiedy polisa zaczyna wypłacać pieniądze?
Kiedy polisa zaczyna wypłacać pieniądze?
W standardzie ubezpieczenie uruchamia się po 14 dniach zwolnienia w przypadku wypadku oraz po 21 dniach w przypadku choroby. Istnieje też możliwość wykupienia opcji „od pierwszego dnia” – jeśli Twoje zwolnienie przekroczy 30 dni, ubezpieczyciel wypłaci Ci pieniądze wstecz, pokrywając również te pierwsze dni nieobecności w pracy.
Ile kosztuje ubezpieczenie od utraty dochodu?
Ile kosztuje ubezpieczenie od utraty dochodu?
Składka jest wyliczana indywidualnie, ale zazwyczaj wynosi około 1,5% do 2% Twoich rocznych zarobków.
Czy pieniądze z polisy od utraty dochodu są opodatkowane?
Czy pieniądze z polisy od utraty dochodu są opodatkowane?
Nie. Wszystkie środki, które otrzymasz w ramach wypłaty z prywatnego L4, są całkowicie zwolnione z podatku dochodowego (PIT). Cała kwota trafia prosto do Twojej kieszeni.
Czy mogę wrzucić składkę w koszty firmy ubezpieczenie od utraty dochodu?
Czy mogę wrzucić składkę w koszty firmy ubezpieczenie od utraty dochodu?
Nie. Urzędy Skarbowe traktują ubezpieczenie zdrowia i dochodu jako Twój wydatek osobisty. Nie odliczysz tego od podatku, ale w zamian – jak wspomniano wyżej – wypłacone świadczenie w razie choroby jest zwolnione z podatku.
Co z dawnymi chorobami w prywatnym L4?
Co z dawnymi chorobami w prywatnym L4?
Leadenhall stosuje tzw. prawo do zapomnienia. Oznacza to, że ubezpieczyciel patrzy tylko na ostatnie 24 miesiące Twojej historii medycznej. Jeśli masz jakąś starszą chorobę przewlekłą, ale przez ostatnie 2 lata nie wymagała ona zmiany leczenia ani nowych badań, jest ona objęta pełną ochroną, tak jakbyś był całkowicie zdrowy.
Czy potrzebuję komisji z ZUS, żeby dostać pieniądze z prywatnego L4?
Czy potrzebuję komisji z ZUS, żeby dostać pieniądze z prywatnego L4?
Nie. Prywatne L4 działa niezależnie od ZUS. Podstawą do wypłaty jest po prostu Twoja dokumentacja medyczna potwierdzająca leczenie i czasowa niezdolność do wykonywania zawodu.
Prywatne L4 dla lekarza na B2B – dlaczego ubezpieczenie od utraty dochodu to konieczność?
Praca na kontrakcie (B2B) to obecnie standard w branży medycznej, który daje dużą niezależność, ale niesie ze sobą poważne ryzyko finansowe w przypadku nagłych problemów zdrowotnych. Wielu specjalistów zastanawia się, ile wynosi chorobowe lekarza na działalności.
Odpowiedź bywa brutalna: przy opłacaniu standardowych, preferencyjnych składek do ZUS, państwowy zasiłek często nie wystarcza nawet na opłacenie raty leasingowej za sprzęt medyczny czy pokrycie czynszu za gabinet. Właśnie dlatego prywatne L4 dla lekarza na B2B staje się dziś nie tyle luksusem, co absolutną koniecznością.
Czym jest i jak działa prywatne zwolnienie lekarskie?
Najlepszą odpowiedzią na lukę w państwowym systemie ubezpieczeń jest polisa od utraty dochodu, taka jak cenione na rynku rozwiązanie Leadenhall Medica. To specjalistyczny produkt stworzony wyłącznie z myślą o medykach. Jak zabezpieczyć dochód lekarza na kontrakcie?
Wybierając prywatne L4, które wypłaci Ci comiesięczne środki w momencie, gdy z powodu nagłej choroby lub wypadku nie możesz wykonywać swojego zawodu. Działa to jak solidna, finansowa poduszka bezpieczeństwa.
Leadenhall Medica – najważniejsze korzyści dla medyków
Dzięki temu ubezpieczeniu możesz zabezpieczyć aż do 80% swoich średnich miesięcznych zarobków. Jeśli przydarzy Ci się nieszczęśliwy wypadek – na przykład jesteś chirurgiem i złamiesz rękę, co uniemożliwi Ci operowanie – prywatne zwolnienie lekarskie uruchomi wypłaty już po 14 dniach. W przypadku standardowej choroby czas oczekiwania wynosi 21 dni.
Co niezwykle ważne, w przeciwieństwie do ZUS, który wypłaca świadczenia przez bardzo ograniczony czas (zazwyczaj do 182 dni), prywatne L4 z Leadenhall Medica może wspierać Cię finansowo aż do 24 miesięcy. To czas, który pozwala na spokojną rehabilitację, powrót do pełnej sprawności i brak zmartwień o domowy budżet.
Ubezpieczenie L4 dla stomatologa, chirurga i innych specjalistów
Niezależnie od tego, czy interesuje Cię ubezpieczenie L4 dla stomatologa, ortopedy czy lekarza medycyny estetycznej, polisa chroni Twoje zdolności do wykonywania konkretnej, wyuczonej specjalizacji. Jeśli prowadzisz własną praktykę, comiesięczne świadczenie z ubezpieczenia pozwoli Ci na opłacenie personelu, utrzymanie kliniki i pokrycie wszystkich kosztów stałych bez konieczności naruszania prywatnych oszczędności.
Ubezpieczenie utraty dochodu lekarz cena – czy to się opłaca?
Kluczowe pytanie wpisywane często w wyszukiwarki brzmi: ubezpieczenie utraty dochodu lekarz cena. Miesięczna składka wyliczana jest indywidualnie, ale zazwyczaj stanowi zaledwie od 1,5% do 2% Twoich rocznych przychodów. To niewielki ułamek kwoty, którą ryzykujesz każdego dnia, wykonując fizycznie obciążającą pracę.
Warto również pamiętać o ważnych kwestiach podatkowych. Składki na ubezpieczenie zabezpieczające Twój prywatny dochód nie mogą zostać wliczone w koszty uzyskania przychodu (KUP). Jednak polisa ma inną, potężną zaletę: wszystkie środki, które otrzymasz w ramach wypłaty świadczenia z Leadenhall Medica, są całkowicie zwolnione z podatku dochodowego (PIT). Oznacza to, że w razie choroby na Twoje konto trafia pełna kwota netto.